 Retour à l'espace Nos Conseils
PER ou assurance vie : quelle solution choisir pour préparer sa retraite ?
 5 min
Sommaire
- 1. Quels sont les avantages du PER pour votre retraite ?
- 2. Pourquoi l’assurance vie reste-t-elle un placement incontournable ?
- 3. Quels sont les avantages fiscaux du PER et de l’assurance vie ?
- 4. Pourquoi combiner PER et assurance vie pour la retraite ?
- Voici les réponses aux questions les plus fréquentes sur le PER et l’assurance vie.
Le Plan Épargne Retraite (PER) et l’assurance vie figurent parmi les solutions les plus utilisées pour préparer sa retraite et structurer son épargne dans la durée.
Ces deux dispositifs présentent des caractéristiques communes, notamment la possibilité d’investir sur différents supports et de se constituer progressivement un capital. Ils reposent toutefois sur des logiques distinctes et complémentaires :
- le PER s’inscrit dans une démarche d’épargne dédiée à la retraite,
- l’assurance vie offre davantage de souplesse dans la gestion et l’utilisation des fonds.
Comprendre les spécificités de ces deux solutions peut vous permettre de mieux les articuler selon votre situation.
1. Quels sont les avantages du PER pour votre retraite ?
Le PER permet de préparer des revenus complémentaires pour la retraite dans un cadre fiscal avantageux, en s’inscrivant dans une logique de long terme.
- une épargne encadrée et disponible prioritairement à la retraite. Des cas de déblocage anticipé restent possibles, notamment en cas d’aléas de la vie ou pour l’acquisition de la résidence principale ;
- une sortie flexible, en capital, en rente ou en combinaison des deux.
Le PER constitue ainsi un outil structurant pour disposer de revenus complémentaires à la retraite.
2. Pourquoi l’assurance vie reste-t-elle un placement incontournable ?
L’assurance vie permet de constituer une épargne avec une grande souplesse d’utilisation, dans un cadre fiscal avantageux dépendant notamment de l’ancienneté du contrat. Elle propose :
- une épargne disponible à tout moment, pouvant répondre à différents projets de vie,
- un cadre fiscal favorable, notamment en cas de rachat après 8 ans et en matière de transmission.
L'assurance vie vous permet d'épargner pour vos projets et d'investir sur différents supports, selon votre horizon de placement et votre profil de risque.
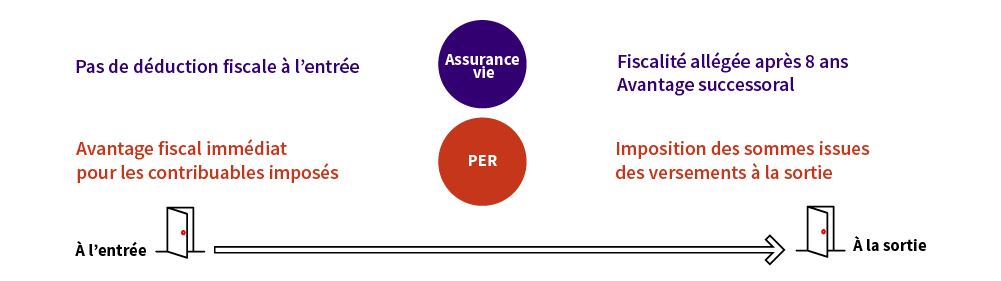
Les avantages fiscaux respectifs du PER et de l’assurance vie
À retenir
La combinaison d’un PER et d’une assurance vie permet de construire une stratégie d’épargne retraite équilibrée, adaptée à chaque étape de la vie.
3. Quels sont les avantages fiscaux du PER et de l’assurance vie ?
- Le PER permet de bénéficier d'une déduction des versements du revenu imposable, offrant un gain fiscal immédiat, particulièrement intéressant si votre niveau d'imposition est élevé. En contrepartie, lorsque les versements ont été déduits à l'entrée, les sommes récupérées à la sortie sont soumises à la fiscalité applicable au PER.
- L'assurance vie repose sur une fiscalité avantageuse dans la durée, avec un abattement sur les gains après 8 ans et des conditions favorables pour la transmission.
Dans les deux cas, la fiscalité applicable dépend notamment des modalités de sortie retenues et de la situation de l'épargnant.
PER ou assurance vie : quel produit pour quel objectif ?
| Assurance vie | PER (Plan Épargne Retraite) | |
|---|---|---|
| Objectifs | Projets multiples : projets de vie, transmission optimisée, épargne de précaution long terme... | Préparation de la retraite |
| Disponibilité | Épargne disponible à tout moment (rachats possibles) | Épargne bloquée jusqu'à la retraite sauf cas de déblocage anticipé |
| Fiscalité | Fiscalité avantageuse en cas de rachat après 8 ans / Fiscalité transmission avantageuse en cas de décès | Avantage fiscal à l'entrée |
| Horizon | Selon projet | Retraite |
À retenir
Associer PER et assurance vie permet de construire une stratégie d'épargne retraite complète et performante.
4. Pourquoi combiner PER et assurance vie pour la retraite ?
Associer un PER et une assurance vie permet de répondre à plusieurs objectifs patrimoniaux tout en tirant parti des atouts propres à chaque solution.
Cette complémentarité peut notamment permettre de :
- bénéficier des caractéristiques fiscales propres à chaque solution ;
- diversifier ses placements et ses supports d'investissement ;
- adapter son épargne à des horizons de placement différents ;
- préparer la transmission de son patrimoine ;
- augmenter sa capacité d'épargne grâce aux économies d'impôt réalisées avec le PER.
Les économies d'impôt générées par les versements sur un PER peuvent, par exemple, être réinvesties sur une assurance vie afin d'accroître progressivement son effort d'épargne.
L'assurance vie apporte quant à elle davantage de souplesse grâce à la disponibilité de l'épargne et à un cadre favorable pour financer des projets ou préparer la transmission.
Ensemble, le PER et l'assurance vie permettent ainsi de construire une stratégie d'épargne retraite complémentaire, conciliant cadre fiscal avantageux, souplesse et diversification, en fonction de ses objectifs et de son horizon de placement.
Comment combiner assurance vie et PER ?
Prenons l’exemple de Sophie, 42 ans, qui dispose de 300 € par mois à épargner. Elle souhaite préparer sa retraite mais sait qu'elle devra également financer les études de ses enfants dans les prochaines années.
Dans un premier temps, elle choisit de verser l'intégralité de son épargne sur une assurance vie afin de conserver une épargne disponible en cas de besoin. Quelques années plus tard, lorsque ses revenus augmentent, elle décide d'affecter une partie de son effort d'épargne à un PER pour préparer plus spécifiquement sa retraite.
De cette manière, elle décide de répartir son effort d'épargne : une partie continue d'alimenter son assurance vie, tandis qu'une autre est investie sur un PER.
Grâce à cette combinaison, Sophie dispose à la fois d'une épargne disponible en cas de besoin tout en développant une épargne destinée à sa retraite. Cette stratégie lui permet de bénéficier à la fois de la souplesse de l'assurance vie et des avantages fiscaux associés au PER.
À retenir
- L'assurance vie et le PER répondent à des objectifs complémentaires.
- L'assurance vie offre davantage de souplesse et peut accompagner différents projets de vie.
- Le PER permet de se constituer une épargne spécifiquement dédiée à la retraite dans un cadre fiscal avantageux.
- Leur combinaison peut permettre d'optimiser sa stratégie d'épargne selon ses objectifs, sa capacité d'épargne et sa situation fiscale.
Voici les réponses aux questions les plus fréquentes sur le PER et l’assurance vie.
Faut-il ouvrir une assurance vie avant un PER ?
Grâce à sa souplesse et à la disponibilité de l'épargne, l'assurance vie constitue une première solution pertinente, elle peut répondre à différents projets de vie. Le PER peut ensuite venir la compléter lorsque l'objectif de préparation de la retraite devient prioritaire et que la situation fiscale le justifie.
Peut-on cumuler PER et assurance vie ?
Oui. Détenir à la fois une assurance vie et un PER permet de combiner souplesse, cadre fiscal avantageux et préparation de la retraite.
Peut-on débloquer un PER avant la retraite ?
Dans certains cas spécifiques (accidents de la vie, acquisition de la résidence principale), un déblocage anticipé est possible, sous conditions.
L’assurance vie est-elle adaptée pour préparer sa retraite ?
L’assurance vie permet de se constituer un capital disponible, tout en bénéficiant d’une fiscalité avantageuse dans la durée.
Les informations contenues dans cet article sont exclusivement de nature générale et non exhaustive. Le contenu est proposé à titre informatif et ne constitue en aucun cas un conseil de la part de SG. Il ne peut se substituer au conseil personnalisé dispensé par un professionnel.

Besoin d'informations complémentaires ?
Pour plus d'informations, merci de prendre rendez-vous avec votre Conseiller.